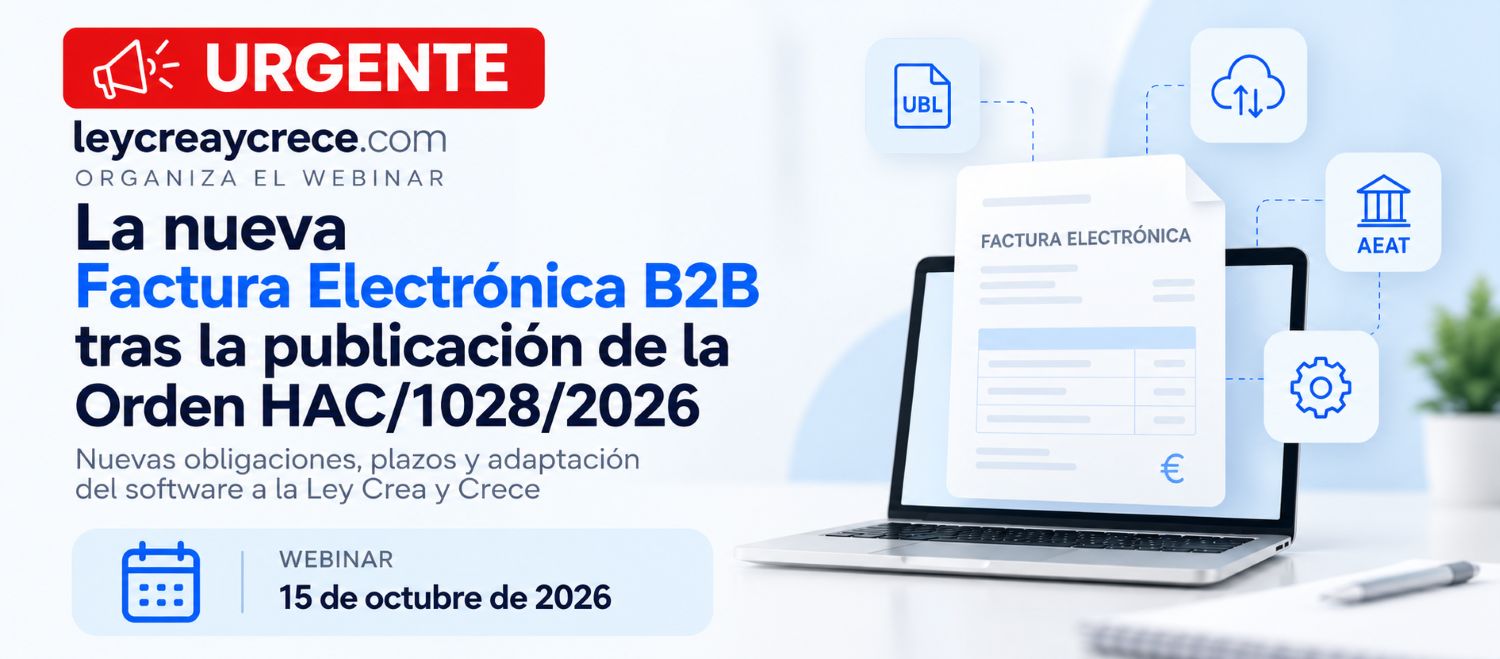
15 de octubre 11:00 a 12:30, horario Madrid (España), Ponentes en formato presencial | Asistencia online gratuita
Ponentes: Responsables de www.leycreaycrece.com www.leyantifraude.com aeat, despachos de abogados y especialistas de API de facturación.
Asistentes: Online.
La facturación empresarial en España afronta una de las mayores transformaciones normativas y tecnológicas de los últimos años.
La factura electrónica obligatoria entre empresas y profesionales acaba de dar uno de sus pasos más importantes.
El 5 de octubre de 2026 se ha publicado la Orden HAC/1028/2026, que desarrolla los elementos técnicos y funcionales de la Solución Pública de Facturación Electrónica (SPFE) de la AEAT dentro del nuevo modelo de factura electrónica B2B derivado de la Ley 18/2022, conocida como Ley Crea y Crece. La Orden entra en vigor el 6 de octubre de 2026.
No estamos únicamente ante una nueva especificación técnica. La publicación de la Orden supone que el proyecto de factura electrónica B2B entra en una fase mucho más concreta: ya conocemos buena parte de las reglas que deberán implementar los fabricantes de software de facturación, ERP, plataformas de intercambio y demás soluciones tecnológicas.
Y, además, comienza el cómputo de los plazos previstos para la aplicación efectiva de la obligación.
El próximo 15 de octubre, celebraremos el I Congreso Ley Crea y Crece – Factura Electrónica B2B, un encuentro especializado que reunirá a representantes de la Agencia Estatal de Administración Tributaria (AEAT), importantes despachos de abogados, expertos en regulación y fiscalidad y algunos de los principales fabricantes y proveedores de soluciones de facturación electrónica, entre ellos B2BRouter.
Un encuentro pensado especialmente para fabricantes de software, ERP, plataformas de facturación, asesores, despachos profesionales, responsables financieros, departamentos jurídicos y empresas que necesitan conocer cómo funcionará el nuevo ecosistema español de facturación electrónica.
La factura electrónica B2B ya tiene un marco definido
La Ley 18/2022, de Creación y Crecimiento de Empresas, estableció la obligación de expedir, remitir y recibir facturas electrónicas en las relaciones comerciales entre empresarios y profesionales, así como la necesidad de comunicar determinados estados asociados a las facturas y garantizar la interoperabilidad entre las distintas soluciones tecnológicas.
El Real Decreto 238/2026 ha desarrollado este nuevo sistema español de factura electrónica B2B y ha definido aspectos esenciales de su funcionamiento, incluyendo la interoperabilidad, los formatos estructurados, la comunicación de estados y el papel de la solución pública de facturación electrónica.
Durante el Congreso analizaremos desde una perspectiva jurídica, fiscal y tecnológica cuestiones clave como:
- Cómo funcionará el nuevo sistema español de factura electrónica B2B y qué empresas estarán afectadas.
- Formatos estructurados y requisitos técnicos que deberán soportar las soluciones de facturación.
- Interoperabilidad entre plataformas privadas y relación con la solución pública.
- Estados de la factura: emisión, recepción, aceptación, rechazo y pago.
- Obligaciones de fabricantes, desarrolladores e integradores de software.
- Trazabilidad y control de los plazos de pago y su relación con la lucha contra la morosidad.
- Cómo deberán prepararse los ERP y programas de facturación para operar en el nuevo modelo.
- Calendario de implantación y próximos desarrollos normativos y técnicos.
- Casos prácticos y principales dudas que están surgiendo en los proyectos de adaptación.
Ley Crea y Crece + VERI*FACTU: dos proyectos que deben entenderse conjuntamente
¿Qué se acaba de publicar?
La Orden HAC/1028/2026, de 2 de octubre, completa el desarrollo de la Solución Pública de Facturación Electrónica gestionada por la AEAT.
La norma concreta cómo funcionará esta plataforma pública, cómo deberán remitirse las copias fieles de las facturas emitidas mediante plataformas privadas y cómo se comunicarán determinados estados relacionados con las facturas y sus pagos.
Uno de los objetivos fundamentales del sistema es disponer de información que permita conocer los plazos reales de pago y combatir la morosidad comercial.
Por tanto, el nuevo modelo no consiste simplemente en sustituir un PDF por un XML.
Estamos ante un ecosistema de intercambio de información en el que intervienen empresas, profesionales, plataformas privadas de facturación y la propia AEAT.
La publicación de la Orden pone en marcha el calendario
Este es probablemente uno de los aspectos más importantes de la publicación.
La Orden entra en vigor el 6 de octubre de 2026. Esto no significa que desde ese día todas las empresas tengan que empezar a emitir factura electrónica B2B.
Lo que sucede es que su entrada en vigor inicia el cómputo de los plazos previstos en la Ley 18/2022 y en el RD 238/2026.
De acuerdo con el calendario analizado en nuestro informe:
Empresarios y profesionales con volumen de operaciones superior a 8 millones de euros: aproximadamente 12 meses desde la entrada en vigor, situando los efectos en torno a octubre de 2027.
Resto de empresarios y profesionales: aproximadamente 24 meses desde la entrada en vigor, situando los efectos en torno a octubre de 2028.
Además, la Solución Pública de Facturación Electrónica deberá encontrarse disponible en la Sede de la AEAT al menos dos meses antes de la primera aplicación efectiva.
Esto significa que, especialmente para los fabricantes de software, el momento de comenzar la adaptación es ahora.
El impacto para los fabricantes de software es considerable
Los fabricantes de software de facturación, ERP y plataformas de intercambio son probablemente uno de los colectivos que antes tendrán que comenzar a trabajar.
La adaptación puede implicar, entre otros aspectos, implementar:
generación UBL conforme a EN 16931 y las extensiones españolas; envío de copias fieles; gestión de respuestas de la AEAT; tratamiento de rechazos y reenvíos; código único y control de duplicados; gestión de anulaciones; comunicaciones de estados y pagos; recuperación automatizada de facturas; mecanismos de contingencia; certificados y representación; y coherencia con otros requisitos fiscales que afectan al proceso de facturación. Resumen_Orden_HAC_1028_2026_SPFE
Por ello, no recomendamos esperar a la fecha de obligatoriedad para comenzar el proyecto.
Una adaptación de estas características requiere análisis funcional, desarrollo, pruebas, interoperabilidad, gestión de errores y, finalmente, evidencias suficientes que permitan demostrar que el producto cumple realmente con los requisitos aplicables.
¿Qué deberá cambiar en los programas de facturación? ¿Cómo se producirá la interoperabilidad entre plataformas? ¿Qué información deberá comunicarse? ¿Qué ocurrirá con los estados de las facturas? ¿Cómo convivirán las plataformas privadas con la solución pública? ¿Qué diferencias existen entre factura electrónica B2B y VERI*FACTU? ¿Qué debe hacer hoy un fabricante de software para estar preparado?
Más información sobre esta ley en www.leycreaycrece.com